Wanneer je als ondernemer meerdere bedrijven runt, wil je op verzekeringsgebied vooral overzicht, korte lijnen en een adviseur die jouw onderneming kent. Niet alleen wanneer er een nieuwe verzekering moet worden afgesloten, maar juist wanneer er onverwacht iets gebeurt. Dat was precies de reden waarom Hugo Lijding, eigenaar van Paul’s Garage, AAS Soest en Autoschadecentrum Hilversum, koos voor MKB Assurantiehuis. Met drie ondernemingen in de automotive- en schadebranche zocht hij niet alleen naar passende zakelijke verzekeringen, maar vooral naar één vertrouwd aanspreekpunt dat snel kan schakelen en het overzicht bewaart. Die keuze bleek al snel waardevol. Toen een flinke hagelbui het dak van een van zijn bedrijfspanden zwaar beschadigde, kwam het belang van een goede zakelijke verzekering én een goed bereikbare verzekeringsadviseur direct in beeld.
In deze blog
- Drie ondernemingen, één vertrouwd aanspreekpunt
- Waarom korte lijnen belangrijk zijn bij zakelijke verzekeringen
- Hagelschade aan het bedrijfspand: wat gebeurde er?
- Welke schade kan hagel veroorzaken bij een bedrijf?
- Een beschadigd dak kan verder gaan dan alleen de reparatiekosten
- Niet alleen het pand, maar de hele onderneming verzekeren
- Wanneer is het tijd voor een verzekeringscheck?
- Wat de samenwerking met Hugo laat zien
- Zijn jouw bedrijfsverzekeringen nog goed geregeld?
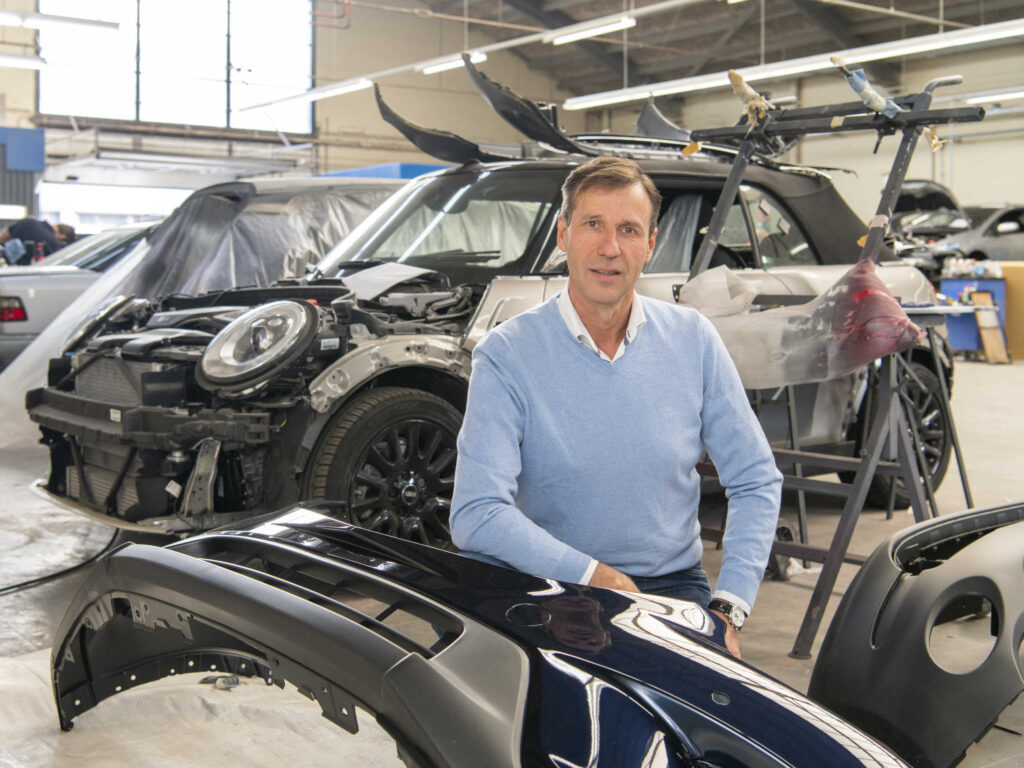
Drie ondernemingen, één verzekeringsadviseur
Hugo stapte met zijn 3 bedrijven Paul’s Garage, AAS Soest en Autoschadecentrum Hilversum bewust over naar MKB Assurantiehuis. Zijn behoefte was duidelijk: één adviseur die de verschillende ondernemingen kent, snel bereikbaar is en niet iedere keer opnieuw hoeft uit te zoeken hoe de situatie in elkaar zit. Dat is bij ondernemers met meerdere bedrijven extra belangrijk. Verschillende activiteiten, bedrijfspanden, voertuigen, medewerkers en bedrijfsrisico’s kunnen ervoor zorgen dat het verzekeringspakket behoorlijk complex wordt. Een goed overzicht is dan minstens zo belangrijk als de afzonderlijke verzekeringen.
Bij MKB Assurantiehuis kijken we daarom niet alleen naar één polis, maar naar het totaalbeeld. Welke activiteiten voert een onderneming uit? Welke bedrijfsmiddelen zijn aanwezig? Welke risico’s zijn belangrijk? En wat gebeurt er als een schade de bedrijfsvoering tijdelijk stillegt?
Waarom korte lijnen belangrijk zijn bij zakelijke verzekeringen
Een goede zakelijke verzekering is belangrijk. Maar op het moment dat er daadwerkelijk schade ontstaat, wordt ook duidelijk hoe belangrijk de dienstverlening rondom die verzekering is. Bij Hugo loopt het contact voor de verschillende ondernemingen via dezelfde vertrouwde lijn. Een vraag over Paul’s Garage, een wijziging bij AAS Soest of een situatie bij Autoschadecentrum Hilversum: er is één aanspreekpunt dat de achtergrond kent. Dat voorkomt onnodig heen-en-weer bellen en steeds opnieuw uitleggen wat er speelt. Juist bij een schade wil je als ondernemer bezig kunnen blijven met je bedrijf. Je wilt weten wat er gebeurt, welke stappen nodig zijn en wie het traject oppakt.
Hagelschade aan het bedrijfspand: wat gebeurde er?
De regio waarin Hugo actief is, werd getroffen door een flinke hagelbui. De schade bleef niet beperkt tot voertuigen op het terrein. Ook het dak van het bedrijfspand liep aanzienlijke schade op. Voor een garagebedrijf is schade aan het dak meer dan alleen een bouwkundige kwestie. In een bedrijfspand staan voertuigen van klanten, machines, gereedschappen, computers en andere bedrijfsmiddelen. Bovendien moet de onderneming tijdens het herstel zo veel mogelijk kunnen blijven functioneren.
Daar kwam voor Hugo nog een bijzonder aspect bij. Terwijl zijn eigen bedrijfspand met hagelschade te maken had, kreeg Autoschadecentrum Hilversum juist extra werk door de grote hoeveelheid auto’s die in de regio door de hagelbui waren beschadigd. De schade aan zijn eigen bedrijf moest dus worden geregeld terwijl de onderneming tegelijkertijd volop bezig was met het helpen van andere gedupeerde automobilisten.
Onze collega Ingrid Dantuma pakte de schademelding direct op. Zij nam het traject in behandeling, hield contact met Hugo over de voortgang en zorgde ervoor dat de eerste uitkering snel werd geregeld, zodat het herstel van het dak kon starten. Na afronding van het herstel volgt de tweede en laatste uitkering. Voor Hugo betekende dit vooral dat hij zich kon blijven richten op zijn ondernemingen, terwijl de afhandeling van de schade werd opgepakt.
Welke schade kan hagel veroorzaken bij een bedrijf?
Hagel wordt soms gezien als een relatief beperkt weersrisico. De praktijk kan anders zijn. Het Verbond van Verzekeraars noemt hagel, na storm, een van de belangrijke oorzaken van verzekerde klimaatschade in Nederland. Een zware hagelbui kan schade veroorzaken aan onder meer gebouwen, auto’s en bedrijfsmiddelen.
Voor zakelijke ondernemingen kunnen bijvoorbeeld de volgende zaken worden geraakt:
- daken en gevels van bedrijfspanden;
- zonnepanelen;
- inventaris en bedrijfsmiddelen;
- voorraad;
- voertuigen;
- installaties en andere onderdelen van het gebouw.
Volgens het Verbond van Verzekeraars is hagelschade aan zakelijke gebouwen en inventaris verzekerbaar. Ook bedrijfsonderbreking kan onderdeel zijn van de dekking. Wel kunnen de exacte dekking, voorwaarden en eigen risico’s per verzekeraar en polis verschillen. Daarom is het belangrijk om niet alleen te vragen: “Ben ik verzekerd tegen hagelschade?”, maar vooral: “Welke schade is binnen mijn onderneming daadwerkelijk verzekerd?”
Een beschadigd dak kan verder gaan dan alleen de reparatiekosten
Bij schade aan een bedrijfspand kijken ondernemers vaak als eerste naar de kosten van herstel. Maar de financiële gevolgen kunnen verder gaan. Wat gebeurt er bijvoorbeeld wanneer je onderneming tijdelijk niet of slechts gedeeltelijk kan werken?
Je kunt dan te maken krijgen met:
- omzetverlies;
- doorlopende vaste lasten;
- extra kosten om de bedrijfsvoering voort te zetten;
- schade aan voorraad of inventaris;
- vertraging in werkzaamheden;
- kosten voor herstel en tijdelijke voorzieningen.
KVK wijst er eveneens op dat schade door bijvoorbeeld brand of hagel een onderneming tijdelijk kan stilleggen, terwijl de kosten doorlopen. Een bedrijfsschadeverzekering kan onder voorwaarden helpen bij het opvangen van financiële gevolgen van bedrijfsstilstand. Dat maakt bedrijfsschade een belangrijk onderdeel van een complete risicoanalyse.
Niet alleen het pand, maar de hele onderneming verzekeren
Een bedrijfspand staat nooit los van de onderneming die erin zit. Een eigenaar van een bedrijfspand kan bijvoorbeeld te maken hebben met een gebouwenverzekering. Inventaris, machines en voorraad vragen weer om een andere beoordeling. En wanneer de bedrijfsvoering afhankelijk is van het pand, kan ook bedrijfsschade relevant zijn.
KVK maakt daarbij onderscheid tussen onder meer de verzekering van het gebouw, inventaris en goederen. Welke verzekeringen nodig zijn, hangt af van de onderneming en de risico’s die daarbij horen. Ook aansprakelijkheid verdient aandacht. Een bedrijfsaansprakelijkheidsverzekering kan onder voorwaarden schade dekken die de onderneming, medewerkers of producten veroorzaken aan anderen of hun spullen.
Het gaat dus niet om zoveel mogelijk verzekeringen afsluiten. Het gaat om het maken van bewuste keuzes: welke risico’s kan en wil je zelf dragen en welke risico’s wil je verzekeren?
Wanneer is het tijd voor een verzekeringscheck?
Een verzekeringspakket wordt vaak afgesloten op een bepaald moment, maar een onderneming blijft veranderen. Nieuwe activiteiten, een groter bedrijfspand, meer voorraad, nieuwe machines, extra medewerkers of een gewijzigde bedrijfsstructuur kunnen allemaal invloed hebben op het risicoprofiel.
Ook KVK benadrukt dat ondernemers regelmatig moeten kijken of hun verzekeringen nog aansluiten bij de actuele situatie van het bedrijf. Een eenvoudige jaarlijkse check kan daarom al veel inzicht geven.
Stel jezelf bijvoorbeeld deze vragen:
- Zijn mijn bedrijfsactiviteiten nog hetzelfde?
- Kloppen de verzekerde bedragen nog?
- Zijn nieuwe investeringen meegenomen?
- Is mijn bedrijfspand goed verzekerd?
- Zijn inventaris en voorraad voldoende verzekerd?
- Wat gebeurt er als mijn bedrijf tijdelijk stilvalt?
- Hoe groot is mijn cyberrisico?
- Ben ik voldoende verzekerd tegen aansprakelijkheid?
- Zijn mijn voertuigen en andere bedrijfsmiddelen goed meegenomen?
- Wanneer heb ik mijn totale verzekeringspakket voor het laatst laten beoordelen?
Kun je op meerdere vragen geen duidelijk antwoord geven? Dan is dat een goed moment om je verzekeringen opnieuw te laten bekijken.
Wat de samenwerking met Hugo laat zien
Het verhaal van Hugo laat zien dat verzekeren uiteindelijk om meer draait dan alleen een polis en een premie. Een goede zakelijke verzekering moet aansluiten bij de onderneming en de risico’s die daarbij horen. Maar wanneer er daadwerkelijk schade ontstaat, wil je ook kunnen rekenen op een adviseur die bereikbaar is, de situatie kent en het traject begeleidt.
Bij Hugo kwamen al deze aspecten samen toen het dak van zijn bedrijfspand door hagel werd beschadigd. Terwijl zijn ondernemingen volop bezig waren met hun dagelijkse werkzaamheden en Autoschadecentrum Hilversum tegelijkertijd veel extra schades moest verwerken, kon MKB Assurantiehuis de afhandeling van de eigen schade oppakken.
Dat is precies waar wij als verzekeringsintermediair waarde willen toevoegen: niet alleen vooraf adviseren over risico’s en verzekeringen, maar er ook zijn wanneer het erop aankomt.
Zijn jouw bedrijfsverzekeringen nog goed geregeld?
Heb je één onderneming, meerdere bedrijven of verschillende bedrijfspanden? Dan kan het lastig zijn om zelf het volledige overzicht te houden. MKB Assurantiehuis kijkt samen met ondernemers naar hun bedrijfsactiviteiten, bedrijfspanden, inventaris, aansprakelijkheid, bedrijfsschade en andere relevante risico’s. Niet vanuit de vraag welke verzekering we kunnen verkopen, maar vanuit de vraag:
Welke risico’s loopt jouw onderneming en hoe wil je daarmee omgaan?
Een verzekeringscheck kan daarbij een goed startpunt zijn.
Plan een gratis verzekeringscheck
Wil je weten of jouw bedrijfsverzekeringen nog aansluiten bij jouw onderneming? We nemen graag samen met je het huidige pakket en de belangrijkste bedrijfsrisico’s door.


